Wer Geschäftskonten nicht nur am Schreibtisch, sondern auch zwischen zwei Terminen im Blick behalten muss, landet schnell bei einer entscheidenden Frage: Wie gut funktioniert Banking, wenn die Verbindung gerade nicht ideal ist? Ich habe mir FYRST als Finanz-App für den geschäftlichen Alltag angesehen und dabei weniger auf große Versprechen als auf die kleinen Momente geachtet, die unterwegs wirklich zählen. Die Anwendung richtet sich an Business-Banking-Nutzer und stammt von Postbank - eine Niederlassung der Deutsche Bank AG.
Mein erster Eindruck ist klar: FYRST möchte geschäftliche Bankgeschäfte aus dem Browser- und Schreibtischdenken herauslösen. Das passt zu Selbstständigen, Freiberuflern und kleinen Unternehmen, die Kontobewegungen prüfen oder Überweisungen anstoßen müssen, ohne dafür jedes Mal an einen festen Arbeitsplatz zurückzukehren. Gleichzeitig bleibt es eine Banking-App. Eine stabile Verbindung, ein sorgfältiger Umgang mit Zugangsdaten und ein ruhiger Moment für Freigaben sind wichtiger als bei einer gewöhnlichen Notiz- oder Kalender-App.
Wie FYRST im verbundenen Alltag funktioniert
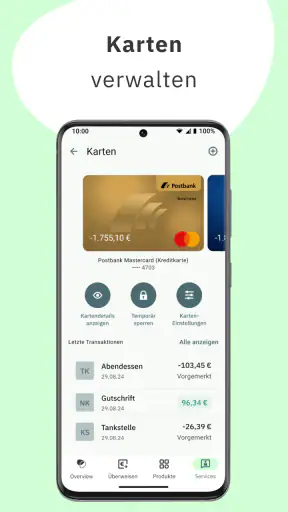
Die interessantesten Momente entstehen, wenn ich die App nicht aus Neugier öffne, sondern weil eine geschäftliche Entscheidung ansteht. Ein Kunde fragt nach dem Zahlungseingang, eine Rechnung muss noch am selben Tag raus oder ich möchte vor einem Einkauf prüfen, ob das Geschäftskonto ausreichend Spielraum bietet. In solchen Situationen ist der Wert einer mobilen Bankanwendung nicht, dass sie besonders lange beschäftigt, sondern dass sie schnell die richtige Information liefert.
FYRST ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Im App-Umfeld wird sie mit dem kurzen Namen FYRST beschrieben, während der ausführlichere Store-Hinweis Business-Banking als leicht zugänglich positioniert. Diese Ausrichtung spürt man schon an der Erwartungshaltung: Die App soll kein allgemeines Finanzspielzeug sein, sondern ein Werkzeug für geschäftliche Konten und die damit verbundenen Entscheidungen.
Für meine Nutzung bedeutet das, dass ich eine Sitzung möglichst mit einem konkreten Ziel beginne. Erst den Kontostand oder die relevante Bewegung prüfen, dann die notwendige Aktion erledigen und die App wieder schließen. Das ist nicht nur effizienter, sondern auch sicherer, als ohne Anlass durch Kontodaten zu blättern. Gerade unterwegs hilft diese Gewohnheit, nicht in Eile eine falsche Zahlung oder einen falschen Empfänger auszuwählen.
Wenn die Verbindung zum entscheidenden Faktor wird
Bei Banking-Apps ist die Netzqualität kein Nebenthema. Kontostände, neue Umsätze und die Verarbeitung von Aufträgen hängen davon ab, dass die App mit den Bankdiensten kommunizieren kann. In einem gut versorgten Büro oder im heimischen WLAN wirkt dieser Teil unsichtbar. In einem Zug, in einem Parkhaus oder in einem Gebäude mit dicken Wänden wird dagegen schnell deutlich, dass mobile Bequemlichkeit immer von der Verbindung begleitet wird.
Ich würde deshalb eine wichtige Überweisung nicht erst in dem Moment vorbereiten, in dem ich bereits auf eine schwankende Verbindung angewiesen bin. Besser ist es, Empfänger, Betrag und Verwendungszweck in einer ruhigen Situation zu prüfen und die eigentliche Freigabe nicht zwischen Tür und Angel vorzunehmen. Das ist ein kleiner Arbeitsablauf, aber genau solche Abläufe entscheiden bei Business-Banking darüber, ob eine App Vertrauen schafft.
Ein realistisches Beispiel: Ich sitze vor einem Kundentermin und möchte kontrollieren, ob eine erwartete Zahlung eingegangen ist. Bei guter Verbindung ist das eine kurze Prüfung. Wenn die App wegen des Netzes länger braucht, sollte ich nicht mehrfach auf Aktualisieren tippen oder die gleiche Aktion wiederholen. Bei Finanztransaktionen kann ungeduldiges Mehrfachausführen unnötige Unsicherheit erzeugen. Ich warte lieber auf eine eindeutige Rückmeldung und prüfe anschließend die Umsatzübersicht.
Die wichtigste Stärke unterwegs ist für mich daher nicht maximale Geschwindigkeit, sondern nachvollziehbare Rückmeldung. Eine Bank-App muss mir klar zeigen, ob ich gerade nur Daten abfrage, einen Auftrag vorbereitet oder eine Transaktion tatsächlich abgeschlossen habe. Wer diese Unterscheidung bewusst beachtet, nutzt FYRST wesentlich entspannter als jemand, der jede Verzögerung sofort mit einem weiteren Fingertipp beantwortet.
Mobile Situationen, in denen FYRST sinnvoll ist
Die App passt besonders gut zu Menschen, deren Arbeit nicht an einem festen Schreibtisch stattfindet. Ein Handwerksbetrieb kann vor dem Materialkauf einen Blick auf das Geschäftskonto werfen. Eine freiberufliche Person kann nach einem Arbeitstag prüfen, ob ein wichtiger Zahlungseingang sichtbar ist. Ein kleines Team kann unterwegs eine finanzielle Rückfrage klären, ohne den Laptop aus der Tasche zu holen.
Der praktische Vorteil liegt dabei nicht nur in der Mobilität. Die App verändert auch den Zeitpunkt, an dem ich eine Entscheidung treffe. Statt Bankgeschäfte gesammelt bis zum Abend aufzuschieben, kann ich eine einfache Kontrolle dann erledigen, wenn sie für den nächsten Schritt relevant ist. Das reduziert bei mir das Risiko, dass eine offene Zahlung oder ein Kontostand erst bemerkt wird, wenn bereits eine weitere Ausgabe ansteht.
Trotzdem würde ich nicht jede Tätigkeit auf dem Smartphone erledigen. Für längere Prüfungen, viele einzelne Zahlungen oder eine umfangreiche Buchhaltungsroutine ist ein größerer Bildschirm angenehmer. Das ist keine besondere Schwäche von FYRST, sondern eine Grenze des mobilen Formats. Wer regelmäßig zahlreiche Positionen vergleichen muss, arbeitet am Computer meist konzentrierter und sieht mehr Kontext auf einmal.
Für die mobile Nutzung empfehle ich, vor einer Sitzung kurz zu klären, ob der Vorgang wirklich dringend ist. Eine reine Kontostandsprüfung lässt sich meist leichter verschieben als eine Zahlung mit festem Termin. Wenn ich weiß, dass ich gleich in einen Bereich mit schlechtem Empfang komme, erledige ich wichtige Bankgeschäfte lieber vorher. So wird die App zum mobilen Zugang für passende Aufgaben und nicht zum Ersatz für jede Form der Finanzverwaltung.
Aufträge prüfen, bevor sie endgültig werden
Bei einer geschäftlichen Zahlung zählt jeder einzelne Schritt. Ich prüfe Empfängername, Kontodaten, Betrag und Verwendungszweck nicht erst nach dem Absenden, sondern vor der Freigabe. Besonders auf einem kleinen Display kann eine Zeile schnell übersehen werden. Eine kurze Pause vor der Bestätigung ist deshalb sinnvoller als ein späterer Versuch, einen Fehler zu korrigieren.
Ein nützlicher persönlicher Ablauf sieht so aus: Zuerst öffne ich die App nur zur Information, dann lege ich benötigte Unterlagen oder Rechnungsdaten bereit und starte erst danach den Zahlungsvorgang. Vor der endgültigen Bestätigung lese ich die Zusammenfassung noch einmal vollständig. Nach der Freigabe prüfe ich, ob die App den Auftrag eindeutig als abgeschlossen oder vorgemerkt ausweist. Diese Dreiteilung verhindert, dass eine schlechte Verbindung oder ein kurzer Moment der Ablenkung zu einem unklaren Ergebnis führt.
Wer FYRST gemeinsam mit einer Buchhaltung oder einem Steuerbüro nutzt, sollte außerdem darauf achten, Kontobewegungen nicht nur spontan zu kontrollieren. Eine mobile Prüfung ersetzt keine geordnete Ablage von Rechnungen und Belegen. Die App kann im Alltag helfen, finanzielle Informationen schnell zu sehen; sie nimmt mir aber nicht die Verantwortung ab, geschäftliche Unterlagen sauber zu organisieren.
Was bei Abbrüchen und Verzögerungen hilft
Der unangenehmste Moment bei Online-Banking ist eine Unterbrechung unmittelbar nach einer Aktion. Dann weiß ich zunächst nicht, ob der Auftrag nur nicht angezeigt wird oder ob er tatsächlich nicht verarbeitet wurde. In dieser Situation ist die schlechteste Reaktion, sofort denselben Auftrag erneut einzugeben. Ich prüfe zuerst die Umsatz- oder Auftragsansicht, warte einen Moment und melde mich gegebenenfalls erneut an.
Das gilt besonders, wenn die Verbindung während der Freigabe abreißt. Ein erneuter Versuch kann sonst zu einem doppelten Auftrag führen. Ich notiere mir bei wichtigen Zahlungen notfalls Betrag und Empfänger, damit ich nach einer Unterbrechung gezielt kontrollieren kann, wonach ich suchen muss. Dieser kleine Schritt klingt banal, ist im hektischen Geschäftsalltag aber deutlich hilfreicher als ein allgemeines „noch einmal versuchen“.
Wenn die App nicht wie erwartet reagiert, unterscheide ich zwischen drei möglichen Ursachen: ein schwaches Mobilfunk- oder WLAN-Signal, eine abgelaufene Sitzung oder ein Problem mit der App selbst. Zuerst wechsle ich an einen Ort mit stabilerer Verbindung. Danach starte ich die Sitzung neu, ohne mehrfach dieselbe Zahlung anzustoßen. Erst wenn die Anzeige weiterhin unklar bleibt, würde ich den offiziellen Supportweg der Bank nutzen und die relevanten Angaben bereithalten.
Diese Vorgehensweise ist auch für weniger technikaffine Nutzer wichtig. Man muss nicht verstehen, was im Hintergrund passiert, um vorsichtig zu handeln. Entscheidend ist, bei unklarer Rückmeldung keine Finanzaktion zu wiederholen, sondern den Status über einen anderen Blick in der App zu prüfen. Genau hier zeigt sich, ob man eine Banking-App bewusst verwendet oder sie nur wie eine gewöhnliche mobile Anwendung behandelt.
Datensparsam und konzentriert unterwegs arbeiten
Geschäftliche Kontodaten gehören nicht auf einen Bildschirm, den jeder im Café oder im Wartebereich mitlesen kann. Ich öffne FYRST deshalb nicht automatisch in öffentlichen Situationen, sondern achte auf den Blickwinkel und sperre das Smartphone wieder, sobald der Vorgang erledigt ist. Eine kurze Kontostandsprüfung kann sinnvoll sein, aber sie sollte nicht dazu führen, dass sensible Informationen unnötig lange sichtbar bleiben.
Auch beim Netzwerk bin ich zurückhaltend. Für wichtige Bankgeschäfte bevorzuge ich eine Verbindung, der ich vertraue, und erledige keine Freigabe nebenbei, während ich gleichzeitig andere offene WLAN-Anmeldungen oder unbekannte Netzwerke teste. Ich halte die App und das Betriebssystem aktuell und verwende eine Gerätesperre. Die aktuelle Version von FYRST trägt die Kennung 3.34.2.8346; bei einer Finanz-App ist es sinnvoll, Aktualisierungen nicht dauerhaft aufzuschieben.
Ein weiterer praktischer Tipp ist, Benachrichtigungen bewusst zu beurteilen. Eine Meldung kann nützlich sein, wenn sie mich auf eine Bewegung aufmerksam macht, aber auf einem gesperrten Bildschirm sollten möglichst keine unnötigen Details für andere sichtbar sein. Welche Einstellungen dafür verfügbar sind, hängt vom Smartphone und den jeweiligen Systemoptionen ab. Ich prüfe daher nicht nur die App, sondern auch die Anzeigevorschauen des Geräts.
Wer Datenvolumen sparen möchte, sollte FYRST nicht ständig aus Gewohnheit öffnen und aktualisieren. Für die meisten geschäftlichen Abläufe reicht ein geplanter Check zu passenden Zeitpunkten. Das schont die Verbindung und reduziert zugleich die Gefahr, in Eile eine Information falsch zu interpretieren. Bei einem konkreten Anlass ist die App nützlich; als dauernd geöffnete Finanzanzeige brauche ich sie nicht.
Für wen die App gut passt und wer eine andere Lösung braucht
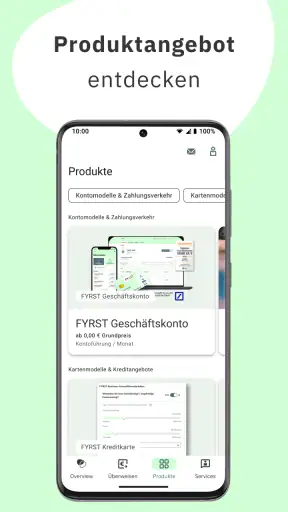
Ich sehe FYRST vor allem bei Selbstständigen und kleinen geschäftlichen Einheiten, die Bankgeschäfte mobil kontrollieren möchten und dabei eine klare, zweckorientierte Anwendung bevorzugen. Wer häufig unterwegs ist, aber keine vollständige Buchhaltung auf dem Smartphone erwartet, bekommt hier einen passenden Zugang zu seinem Business-Banking. Auch für Personen, die gelegentlich einen Zahlungseingang prüfen oder eine einzelne Überweisung erledigen müssen, ist das Konzept nachvollziehbar.
Weniger passend ist die App für Nutzer, die eigentlich eine umfassende Finanzsoftware suchen. Wer Rechnungen erstellt, Ausgaben kategorisiert, Belege archiviert, Auswertungen baut oder mehrere Konten aus verschiedenen Banken zentral zusammenführen möchte, braucht wahrscheinlich zusätzliche Werkzeuge oder eine Desktop-Lösung. Eine Banking-App kann die Verbindung zur Bank erleichtern, ersetzt aber nicht automatisch die gesamte kaufmännische Organisation.
Im Vergleich zum klassischen Banking im Browser punktet FYRST durch den unmittelbaren Zugriff auf dem Smartphone. Der Browser bleibt jedoch oft angenehmer, wenn ich viele Informationen gleichzeitig prüfen oder längere Eingaben machen muss. Gegenüber einer allgemeinen Haushaltsbuch-App hat FYRST den klaren Vorteil des geschäftlichen Fokus, während eine reine Budget-App bei privaten Kategorien und langfristigen Ausgabenanalysen stärker sein kann. Die richtige Wahl hängt also davon ab, ob ich gerade eine Bankaktion oder eine umfassende Finanzplanung erledigen möchte.
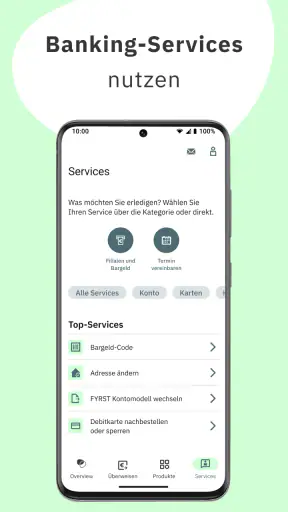
Auch der Vergleich mit einer Filiale fällt differenziert aus. Für eine schnelle Kontoprüfung oder eine einzelne mobile Handlung ist die App deutlich flexibler. Wenn ich allerdings eine komplexe Frage klären oder persönliche Beratung brauche, ist ein direkter Kontakt möglicherweise geeigneter. FYRST ist für mich kein Ersatz für jede Bankbeziehung, sondern ein praktischer Kanal für wiederkehrende, klar umrissene Aufgaben.
Einordnung von Reife und Vertrauen
FYRST ist seit dem 19.05.2023 verfügbar und hat sich im Store eine durchschnittliche Bewertung von 4,5 erarbeitet. Dazu kommen rund 2,1 Tausend Bewertungen und mehr als 350 schriftliche Rezensionen. Diese Zahlen vermitteln den Eindruck, dass die App von einer sichtbaren Nutzerschaft angenommen wird, sagen aber nicht, ob jeder Arbeitsablauf für jedes Unternehmen passt. Bei Finanz-Apps zählt meine eigene Routine letztlich mehr als ein einzelner Bewertungswert.
Die Anwendung wurde über 50 Tausend Mal installiert. Für mich ist das ein Hinweis auf eine vorhandene, aber klar abgegrenzte Zielgruppe und nicht auf eine klassische Massen-App. Gerade bei Business-Banking finde ich diese Einordnung plausibel: Die App muss nicht jeden privaten Finanzwunsch abdecken, sondern vor allem für Menschen funktionieren, die geschäftliche Konten mobil verwalten.
Wichtig bleibt, dass die Nutzung einer Bank-App immer mit Aufmerksamkeit verbunden ist. Ich kontrolliere vor jeder Freigabe die wesentlichen Angaben, halte mein Gerät geschützt und plane wichtige Vorgänge nicht für den letzten Moment ein. Die kostenlose Bereitstellung macht den Einstieg leichter, ändert aber nichts daran, dass die Qualität des Ergebnisses stark von meinem eigenen Umgang mit der App und der Verbindung abhängt.
Mein Urteil zur Verbindungserfahrung
Nach meiner Einschätzung ist FYRST eine sinnvolle mobile Ergänzung für geschäftliche Bankgeschäfte, wenn ich unterwegs schnell prüfen und handeln möchte. Ihre Stärke liegt in klaren, einzelnen Aufgaben: Kontoinformationen ansehen, einen Zahlungsvorgang vorbereiten, eine geschäftliche Entscheidung auf einer aktuellen Information aufbauen. Besonders überzeugend ist der Ansatz dann, wenn ich die App nicht als hektischen Notfallknopf, sondern als festen Bestandteil eines überlegten Arbeitsablaufs nutze.
Die Verbindung bleibt der entscheidende Vorbehalt. Ich würde mich nicht darauf verlassen, dass ein schwaches Netz im ungünstigsten Moment problemlos mitspielt, und ich plane wichtige Zahlungen deshalb mit etwas Abstand. Wer diese Einschränkung akzeptiert und nach Unterbrechungen geduldig den Status prüft, kann viele alltägliche Wege verkürzen. Wer dagegen eine vollständig unabhängige Lösung ohne Netzabhängigkeit erwartet, sollte seine Anforderungen vor der Nutzung besonders kritisch prüfen.
Mein persönliches Fazit fällt deshalb positiv, aber nicht blind begeistert aus: FYRST ist vor allem dann stark, wenn mobile Erreichbarkeit und geschäftliche Klarheit wichtiger sind als umfangreiche Finanzverwaltung. Für Selbstständige und kleine Unternehmen, die ihr Business-Banking auch außerhalb des Büros im Blick behalten möchten, ist die kostenlose App einen Versuch wert. Für komplexe Buchhaltung, umfangreiche Auswertungen oder Situationen mit dauerhaft unsicherer Verbindung würde ich sie mit einem Browser, einer Desktop-Lösung oder ergänzender Finanzsoftware kombinieren.


